相信每個到美國的新移民都會為税務問題所頭疼,下面為大家分析一下美國徵税原則,並由此解讀如何合理納税。美國徵税的原則一般只針對已實現的收入徵税,即財產在買賣或轉移時才徵税。
移民前,賬面增值換現
若財產還未轉移,賬面上的增值是不徵收增值税的。賬面上增值未實現的情形很多,如房地產的漲價、股票債券和珠寶的增值。新移民在財產處理時,很可能遇到美國的財產增值徵税的問題。因為成為美國居民時從國外帶入的財產不必繳税,所以最簡單的辦法是在報到前,把賬面增值未實現的收入換現,例如把股票拋售、房地產過户待到獲得身份後再用手上的現金投資新的股票和房地產。這樣,就不必為這些增值的財產繳税了。反之,若有虧損的投資,也不必急著賣,可以等拿到綠卡後再賣,這樣以後可抵税。
海外工作,美國免税
對於移民來講,綠卡、公民身份和税是矛盾的。美國移民法規定,綠卡持有人較好每年回美國一次,以保持長久居住意願。當然較好是有房,有銀行賬户,有家人,有保税。但若有合理理由半年內不能回美,可申請回美證(白皮書),回美證的有效期限為2年。此外,歸化為美國公民,須在持綠卡5年內在美居留超過兩年半,且要誠實報税。
然而,越來越多的新移民拿到綠卡後便回中國工作,每年只是象徵性到美國報到,綽號“空中飛人”。“空中飛人”在海外的勞務所得有免税額。2010年免税收入線為91,400美元。但税法規定一年內在海外居留逾330天方能享有這項免税額,即每年只能在美居留35天。但若申請了回美證(白皮書),將綠卡和回美證配合使用,即可合法在海外居留1-2年,再入關時綠卡也不會被沒收。既符合移民法的要求,同時享受税法規定的一定數額的免税額。
海外賬户設在“避税天堂”
根據美國銀行保密法,任何人在海外如擁有銀行賬户、經紀賬户、共同基金、單元信託基金以及其它金融賬户,且這些賬户內的累計資金超過1萬美元,須填寫外國銀行和金融權表格TDF90(Reporter of Foreign Bank and Financial Authority, FBAR)。
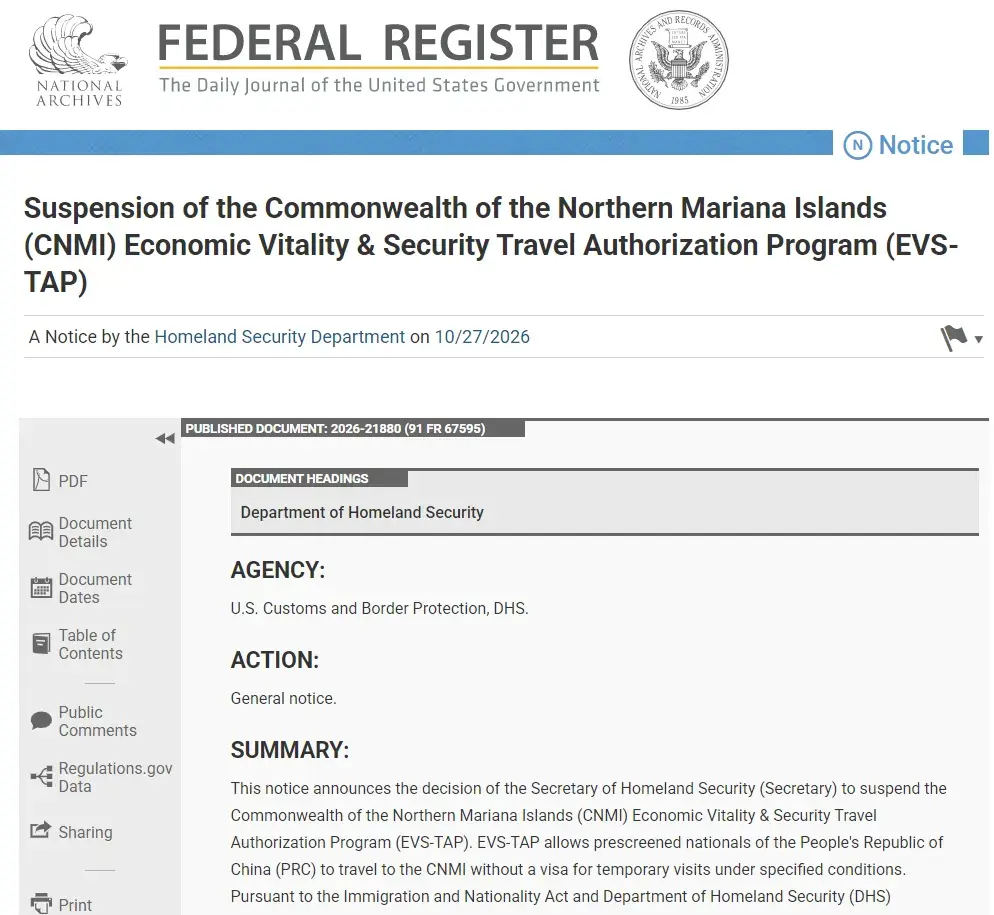
不過,如果賬户設在波多黎各、北馬里亞納群島以及美屬關島、薩摩亞群島和維京群島等世界著名的“避税天堂”,則可享受免税待遇。
善用贈予免税
在美國,一個人一生只能贈予他人100萬美元。如果贈予超過這個數額,就要向税務局申報,也可選擇不交贈予税,即把贈予從將來的150萬遺產免税額中扣除,但要讓政府知道。
但贈予有時也會交更多的税。例如,一對父母將一套買入價為10萬美元的房屋贈予子女,現在該棟房子市值70萬美元。2年後出售該棟房子,獲100萬美元。但是,這棟房子成本價仍是10萬美元,子女獲得90萬美元收益,就要交資產所得税。
因為是贈予,基數從原始購買價算起。如果採取其他的方式,税額就會不同。例如,父母現在不贈予,而是在去世後作為遺產。
若房子市價為 100萬美元,該房屋的基數則為100萬美元。子女住滿2年後出售,獲得120萬美元,增值的20萬美元才要交税。如是遺產,基數是資產所有人去世時的市價。
兩種方式避免遺產税
美國人主要用兩種方法來避免遺產税。
一是盾牌信託(shelter trust)
盾牌信託有效地避免夫妻誰先去世的不確定性,它為夫妻各設一個信託,哪一個先去世,哪一個的部分資產就轉入孩子的信託中。這樣,夫妻兩人的減税額都不會浪費。
二是家庭有限合夥(family limited partnership)
創立家族企業的家庭可以設立家庭有限合夥,較好在中年時就成立,父母親擔任總合夥人,然後把資產一點點轉移到子女賬户,最後,所有的孩子都有一小部分。對於喜歡購買商業物業的華人家庭來説,非常適合利用家庭有限合夥來轉移資產。
另外,指定保險收益人是一種免税傳承資產手段。例如醫生用年金來達到這個保護家庭的目的。其他保險也有這個功能。還有可以使用教育計劃。儘管投入教育計劃的錢是已經繳納過一次所得税的錢。但其後的投資收益和教育用款都不需再納税。資金太多的話,一定需要一個CPA和一個financial advisor。